
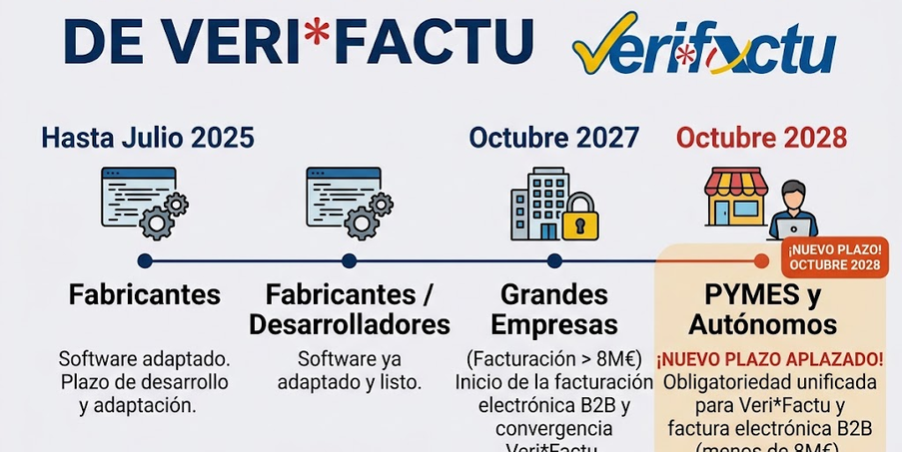
La adaptación a las normativas de facturación digital ha sido un proceso lleno de fechas, borradores y expectativas. Desde su concepción, el sistema Veri*Factu ha marcado la hoja de ruta técnica para el software de gestión en España. Con el reciente anuncio del Ministerio de Hacienda, el panorama cambia para favorecer una transición mucho más unificada.
El origen: De la Ley Antifraude al Reglamento Técnico
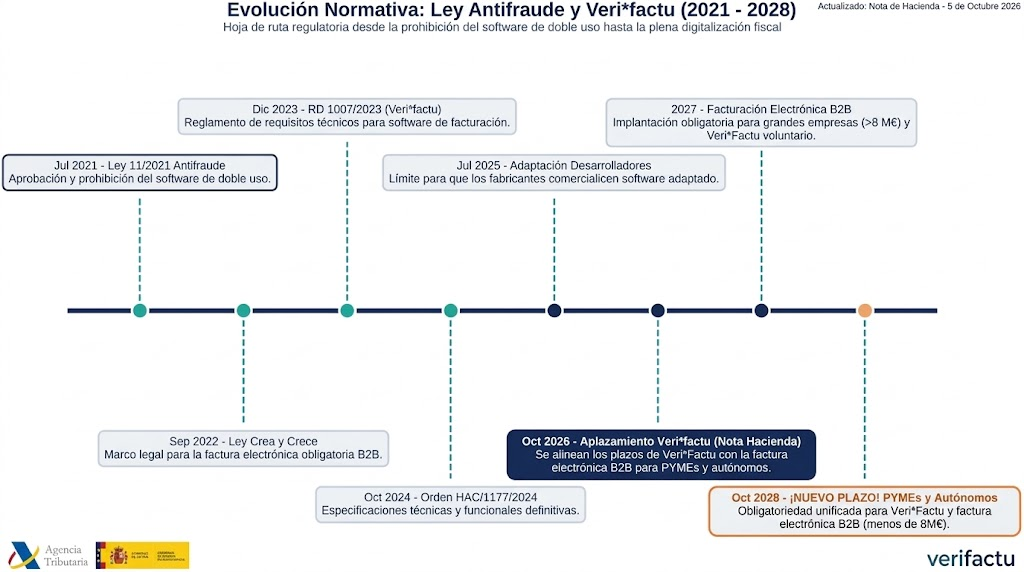
El camino de Veri*Factu comenzó con la Ley 11/2021 de medidas de prevención y lucha contra el fraude fiscal. Esta norma estableció la obligación de que los programas informáticos de facturación y contabilidad garantizaran la integridad, conservación y trazabilidad absoluta de los registros.
Posteriormente, la aprobación del Real Decreto 1007/2023 en diciembre de 2023 definió el marco técnico exacto. El objetivo era claro: erradicar el software de doble uso y establecer un estándar técnico. Durante este periodo, el sector tecnológico dedicó un gran esfuerzo a adaptar arquitecturas y bases de datos para cumplir con este inminente cambio normativo.
[Imagen: Captura de pantalla limpia de ay_obras mostrando un módulo de facturación o el panel de control financiero, transmitiendo orden y seguridad]
Octubre 2026: El giro hacia la convergencia total
El 5 de octubre de 2026, Hacienda emitió una nota fundamental que redefine los plazos. Para evitar que las pymes y autónomos tuvieran que afrontar dos grandes cambios tecnológicos consecutivos en fechas dispares, se ha decidido alinear Veri*Factu con la facturación electrónica B2B.
Las claves de esta nueva directriz son:
- Nuevo horizonte temporal: Las obligaciones pendientes de aplicación del Real Decreto 1007/2023 se aplazan hasta octubre de 2028.
- Unificación normativa: Esta fecha coincidirá con la obligatoriedad de la factura electrónica para empresarios y profesionales cuya facturación anual no supere los 8 millones de euros.
- Preparación para Europa (ViDA): Se abordará una modificación para converger los requisitos técnicos con las futuras exigencias de reporte digital a nivel europeo (VAT in the Digital Age).
¿Qué implica esto para tu gestión diaria?
Aunque el plazo se extienda hasta 2028, la base técnica no cambia. Las exigencias de inalterabilidad, accesibilidad y legibilidad de los registros se mantienen en términos equivalentes al reglamento actual.
Para los usuarios de sistemas integrales como ay_obras®, este aplazamiento no significa detener la digitalización, sino disfrutar de un periodo de transición mucho más organizado. La arquitectura del ERP ya está orientada al cumplimiento de estos estándares de trazabilidad. Esto garantiza que, cuando llegue la fecha límite, la activación técnica será un proceso transparente y sin sobresaltos para la operativa de tu empresa.